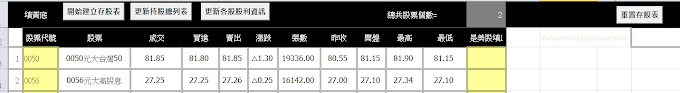
定存股(基金)配息紀錄試算表EXCEL_(20260907更新)
攝於大稻埕 定存股(基金)配息紀錄試算表EXCEL A.存股(基金)配息試算表設計介紹參考: 設計理念與基本功能 https://katono5566.blogspot.com/2019/0…
Read more »

■重點摘要 一天定扣一萬元,若每個交易日扣款,按每月20~23個交易日估計需投入20萬~23萬元;30萬元僅是連續30天每日扣款的示意;每月一萬五,一年也有18萬元本金。扣款頻率可以處理擇時焦…
Read more »
■重點摘要 借錢投資不能只用「長期報酬大於利率」判斷。把人力資本、金融資本、人生階段、現金流與借款條件一起放進來,才看得出槓桿到底是在幫你分散一生的市場曝險,還是在把風險集中到自己撐不住的地方…
Read more »
■重點摘要 不配息ETF把收益留在基金內再投入,確實能降低現金閒置與再投入摩擦,但「不配息」本身不會憑空創造報酬。公平比較應回到含息總報酬、追蹤指數、成分股、成本與資金用途;配息與不配息更像兩…
Read more »
■重點摘要 這不是一條靠單一神股翻身的故事。主角從2017年小本金存股,後來選股、換股、分散到科技與AI,也曾使用低利信貸放大部位。2026年資產來到2,026萬元,他卻沒有離開職場。走到這裡…
Read more »
■重點摘要 「長期看好市場」只能回答要不要持有,不能直接回答要持有多少、更不能推出槓桿越高越好。市場中間的路徑、回撤深度、現金流與人的承受力都會影響最後結果。風險控制的作用,是降低自己在最差時…
Read more »
■重點摘要 DBR 22倍主要處理的是無擔保債務,股票質押則是有擔保借款,兩者的授信邏輯不同。但「不直接納入DBR 22倍」也不代表質押完全不看聯徵或沒有風控;真正該看的,是月付現金流、擔保品…
Read more »
■重點摘要 孝親費最容易被講成道德選擇:給就是孝順,不給就是自私。但成年子女可能正在租屋、存頭期、建立緊急預備金,也需要開始投資;父母則有自己的退休、醫療與長照風險。這篇把「家用、孝親費、父母…
Read more »
重點摘要 家人進入長照狀態時,最容易做的決定往往是先犧牲自己:辭職、全天照顧、把工作放掉。但長照可能拖三年、五年甚至更久,我會把家庭現金流、照護專業、交班能力與職涯機會成本一起算進去。孝順不是一…
Read more »
■重點摘要 退休後沒有薪水,投資就從累積資產轉成使用資產。這時候最大的難題常常不是帳戶裡有多少錢,而是市場不好時敢不敢花、生活費從哪裡來,以及資產能不能撐過二三十年的通膨與醫療支出。三桶法可以當成…
Read more »
■重點摘要 借貸投資這件事,我不太喜歡只用「危險」或「有效率」兩個字下結論。本金 500 萬跟 5,000 萬的人,本來就在玩不同的遊戲;同樣一筆 2.5% 的貸款,放在有穩定高收入的人身上,跟放…
Read more »
攝於大稻埕 定存股(基金)配息紀錄試算表EXCEL A.存股(基金)配息試算表設計介紹參考: 設計理念與基本功能 https://katono5566.blogspot.com/2019/0…
Read more »
 發表文章
所有留言